Hesabınıza yatan temettü, şirketin ilan ettiği brüt tutardan daha azdır. Aradaki fark, şirketin dağıtım sırasında sizin adınıza kestiği stopaj (gelir vergisi tevkifatı) tutarıdır. Çoğu bireysel yatırımcı için vergi işlemi bu kesintiyle biter. Ancak yıllık temettü geliri belirli bir tutarı aşanların, ertesi yılın mart ayında beyanname vermesi gerekir. Ev ya da borsada işlem görmeyen hisse satışından doğan kazancın vergisini ise değer artış kazancı hesaplama aracıyla bulabilirsiniz.
Bu rehberde temettü stopajının nasıl hesaplandığını, oranın yıllar içinde nasıl değiştiğini, yarısı istisna kuralını, beyan sınırlarını ve beyanname verildiğinde stopajın nasıl mahsup edildiğini Gelir İdaresi Başkanlığı kaynaklarına dayanarak, örnek hesaplarla anlatıyoruz.
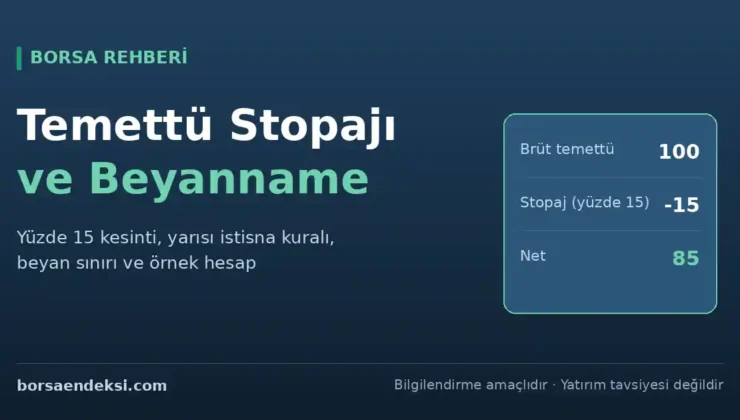
Kısaca: Türkiye’de tam mükellef bir şirketin gerçek kişilere dağıttığı kâr payından yüzde 15 stopaj kesilir; bu oran 22 Aralık 2024’ten beri geçerlidir. Beyan açısından ise brüt kâr payının yarısı gelir vergisinden istisnadır. 2025’te elde edilen kâr paylarında kalan yarı 330.000 TL’yi aşıyorsa Mart 2026’da beyanname verilmesi gerekiyordu. Beyannamede hesaplanan vergiden, kesilen stopajın tamamı mahsup edilir.
Bu yazıda:
Temettü stopajı nedir?
Stopaj oranının tarihçesi
Brüt ve net temettü hesabı
Temettü geliri ne zaman beyan edilir?
Örnek: beyan sınırını aşan yatırımcı
Örnek: beyan sınırının altında kalan yatırımcı
Stopaj kesilmeyen durumlar
Beyanname nasıl ve ne zaman verilir?
Sıkça sorulan sorular
Temettü stopajı nedir?
Stopaj, gelirin kaynağında kesilen vergidir. Halka açık bir şirket kâr payı dağıttığında, gerçek kişi ortaklarına ödeyeceği brüt tutardan Gelir Vergisi Kanunu’nun 94. maddesine göre vergi keser ve bunu vergi dairesine kendisi öder. Yatırımcının hesabına net tutar yatar.
Temettünün ne olduğunu ve şirketlerin kâr dağıtım sürecini temettü nedir rehberimizde anlattık. Bu yazı, işin vergi tarafına odaklanıyor.
Stopaj oranının tarihçesi
Kâr payı stopaj oranı Cumhurbaşkanı kararlarıyla değiştirilebilir. Son yıllarda oran iki kez değişti:
Dönem
Stopaj oranı
Dayanak
22 Aralık 2021’e kadar
Yüzde 15
Önceki Bakanlar Kurulu kararları
22 Aralık 2021 – 21 Aralık 2024
Yüzde 10
Aralık 2021 tarihli Cumhurbaşkanı Kararı
22 Aralık 2024’ten itibaren
Yüzde 15
9286 sayılı Cumhurbaşkanı Kararı
Kaynak: Gelir İdaresi Başkanlığı, 9286 sayılı Cumhurbaşkanı Kararı hakkında duyuru. Oranlar tam mükellef kurumların gerçek kişilere dağıttığı kâr payları içindir.
Uygulanacak oranı belirleyen, kâr payının dağıtıldığı tarihtir. 22 Aralık 2024 ve sonrasında yapılan dağıtımlarda, kâr hangi yıla ait olursa olsun yüzde 15 oranı uygulanır.
Brüt ve net temettü hesabı
Şirketler KAP’taki kâr payı dağıtım bildirimlerinde hem brüt hem net tutarı açıklar. Hesap basittir:
Kendi portföyünüz için hesaplamak isterseniz temettü stopajı hesaplama aracını kullanabilirsiniz. Temettünün fiyata oranla getirisini ölçmek için de temettü verimi rehberimize bakabilirsiniz; şirketlerin açıkladığı verimler genellikle brüt tutar üzerinden hesaplanır.
Temettü geliri ne zaman beyan edilir?
Kâr payları vergi mevzuatında menkul sermaye iradı sayılır. Tam mükellef şirketlerden alınan kâr paylarında beyan kuralları şöyledir:
Yarısı istisna: GVK’nın 22. maddesine göre tam mükellef kurumlardan elde edilen kâr paylarının yarısı gelir vergisinden istisnadır.
Kalan yarı sınırla karşılaştırılır: İstisna düşüldükten sonra kalan tutar, o yıl için belirlenen beyan sınırını aşıyorsa yıllık gelir vergisi beyannamesi verilir.
Stopaj mahsup edilir: Beyanname üzerinden hesaplanan vergiden, dağıtım sırasında kesilen stopajın tamamı düşülür.
Gelirin elde edildiği yıl
Beyan dönemi
Beyan sınırı (istisna sonrası tutar)
2025
1–31 Mart 2026
330.000 TL
2026
Mart 2027
400.000 TL (2026 tarifesinin ikinci gelir dilimi tutarı)
Kaynak: Gelir Vergisi Kanunu md. 86 ve 103, 332 Seri No.lu Gelir Vergisi Genel Tebliği, GİB 2026 menkul sermaye iradı rehberi. 2026 gelirleri için kesin tutar GİB’in 2027 rehberinde teyit edilmelidir.
Bu sınır yalnızca kâr paylarına özgü değildir. Beyanname verme sınırı, tevkifata tabi tutulmuş gelirlerin toplamı üzerinden değerlendirilir. Ücret, kira gibi başka gelirleriniz de varsa durumunuzu bir mali müşavirle değerlendirmeniz yararlı olur.
Örnek: beyan sınırını aşan yatırımcı
Başka geliri olmayan bir yatırımcının 2026 yılında Borsa İstanbul şirketlerinden toplam 1.000.000 TL brüt kâr payı aldığını varsayalım:
Adım
Hesap
Tutar
Brüt kâr payı
—
1.000.000 TL
Kesilen stopaj
1.000.000 × 0,15
150.000 TL
Hesaba yatan net tutar
1.000.000 − 150.000
850.000 TL
İstisna (yarısı)
1.000.000 ÷ 2
500.000 TL
Beyan sınırı kontrolü
500.000 > 400.000
Beyan gerekir
Hesaplanan gelir vergisi
400.000 TL’ye kadar 70.500 TL + kalan 100.000 TL × 0,27
97.500 TL
Mahsup edilecek stopaj
Kesilen stopajın tamamı
150.000 TL
Sonuç
97.500 − 150.000
52.500 TL iade alacağı
2026 gelir vergisi tarifesiyle yapılmış örnek hesap. Damga vergisi ve diğer gelirler dikkate alınmamıştır.
Bu örnekte beyanname yatırımcının aleyhine değil, lehine sonuç verir. Çünkü stopaj brüt tutarın tamamı üzerinden kesilmiştir; beyanda ise yalnızca yarısı vergilendirilir. Ancak yatırımcının ücret veya kira gibi başka gelirleri varsa, bu gelirler matraha eklendiği için daha yüksek vergi dilimleri devreye girer ve sonuç değişebilir.
Örnek: beyan sınırının altında kalan yatırımcı
2026’da toplam 600.000 TL brüt kâr payı alan bir yatırımcıda stopaj 90.000 TL, hesaba yatan net tutar 510.000 TL olur. İstisna sonrası kalan tutar 300.000 TL’dir ve 400.000 TL’lik sınırın altında kalır. Bu durumda beyanname verilmez; kesilen 90.000 TL stopaj nihai vergi olur.
Uygulamada bireysel yatırımcıların büyük çoğunluğu bu gruptadır. Hesaba yatan net temettü için başka bir işlem yapmaları gerekmez.
Stopaj kesilmeyen durumlar
Bedelsiz pay: Kârın veya yedeklerin sermayeye eklenmesi kâr dağıtımı sayılmaz. Bu nedenle bedelsiz sermaye artırımı sonucunda verilen paylardan stopaj kesilmez.
Kurumlara dağıtılan kâr payları: Tam mükellef bir kurumun başka bir tam mükellef kuruma dağıttığı kâr paylarında stopaj uygulanmaz.
Hisse geri alımı: Şirketin kendi paylarını geri alması kâr payı dağıtımı değildir; payını satan yatırımcıya stopajlı temettü ödemesi yapılmaz. Konunun ayrıntıları için hisse geri alımı rehberimize bakabilirsiniz.
Yurt dışındaki şirketlerden alınan kâr paylarında ise kurallar farklıdır. GİB’in 2026 rehberine göre bu kâr paylarında yarısı istisna kuralı yalnızca belirli koşullar sağlandığında uygulanır; aksi hâlde 2025 gelirleri için 18.000 TL’yi aşan tutarın beyan edilmesi gerekir.
Beyanname nasıl ve ne zaman verilir?
Süre: Yıllık gelir vergisi beyannamesi, gelirin elde edildiği yılı izleyen yılın mart ayı sonuna kadar verilir.
Yöntem: Beyanname GİB’in Hazır Beyan Sistemi üzerinden, vergi dairesinden veya bir mali müşavir aracılığıyla verilebilir.
Bilgiler: Kâr paylarının brüt tutarları ve kesilen stopajlar, aracı kurumunuzdan alabileceğiniz yıllık kâr payı dökümünde yer alır.
Ödeme: Hesaplanan vergi çıkarsa mart ve temmuz aylarında iki eşit taksitte ödenir.
İade: Mahsup edilecek stopaj, hesaplanan vergiden fazlaysa aradaki fark mevzuattaki usullere göre iade talep edilebilir.
Sıkça sorulan sorular
Temettü stopajı yüzde kaç?
Tam mükellef şirketlerin gerçek kişilere dağıttığı kâr paylarında stopaj oranı, 9286 sayılı Cumhurbaşkanı Kararı ile 22 Aralık 2024’ten itibaren yüzde 15’tir. Bu tarihten önce oran yüzde 10’du.
Temettü geliri beyan edilir mi?
Brüt kâr payının yarısı istisnadır. Kalan yarı, o yıl için belirlenen beyan sınırını aşarsa beyan edilir. 2025 gelirleri için bu sınır 330.000 TL idi. Sınırın altında kalan yatırımcılar için kesilen stopaj nihai vergidir.
Beyanname verirsem stopaj boşa mı gider?
Hayır. Beyanname üzerinden hesaplanan vergiden, dağıtım sırasında kesilen stopajın tamamı mahsup edilir. Mahsup edilecek tutar hesaplanan vergiden fazlaysa fark iade talep edilebilir.
Bedelsiz paydan vergi kesilir mi?
Hayır. Kârın veya yedeklerin sermayeye eklenmesi kâr dağıtımı sayılmadığı için bedelsiz sermaye artırımında stopaj kesilmez.
Temettü vergisi ne zaman ödenir?
Stopaj, kâr payı dağıtılırken şirket tarafından kesilir ve vergi dairesine yatırılır; yatırımcı ayrıca ödeme yapmaz. Beyanname vermesi gereken yatırımcılar, hesaplanan vergi çıkarsa bunu beyan yılının mart ve temmuz aylarında iki taksitte öder.
Brüt temettü ile net temettü farkı nedir?
Brüt temettü, şirketin pay başına dağıtmaya karar verdiği tutardır. Net temettü ise stopaj kesildikten sonra hesaba yatan tutardır. Yüzde 15 stopajla net tutar, brüt tutarın yüzde 85’idir.
Borsa Endeksi kurucusu ve editörü · Borsa İstanbul, KAP ve SPK kaynaklarındaki verileri derleyerek katılım endeksi, temettü ve hisse incelemeleri hazırlar.
Bu içerik yatırım tavsiyesi ve vergi danışmanlığı değildir; temettü vergilendirmesini bilgilendirme amacıyla açıklar. Kişisel vergi durumunuz için bir mali müşavire danışmanız ve GİB’in güncel rehberlerini esas almanız önerilir.


 News
 Borsa Rehberi
 Borsa Rehberi
 Borsa Rehberi
 Borsa Rehberi
 Borsa Rehberi
 Borsa Rehberi
 BORSA REHBERI
 Şişecam (SISE) Katılım Endeksine Uygun mu?
 BİM (BIMAS) Katılım Endeksine Uygun mu?
 Ereğli Demir Çelik (EREGL) Katılım Endeksine Uygun mu?
 Temettü Nedir? Nasıl Alınır ve Nasıl Hesaplanır?
 Aselsan (ASELS) Katılım Endeksine Uygun mu?
 Katılım Fonları ve Katılım Borsa Yatırım Fonları (BYF): Türleri, Kuralları ve Örnekler
 Borsa İstanbul Seans Saatleri ve Emir Türleri: Limit, Piyasa Emri, Fiyat Adımları
 Rüçhan Hakkı Nedir? Bedelli Sermaye Artırımında Kullanım, Kupon Satışı ve Hesaplama
 Hisse Geri Alımı Nedir? SPK Kuralları, 2026 Kararları ve Örnekler
 Temettü Verimi Nedir, Nasıl Hesaplanır ve Nasıl Yorumlanır?
 Açığa Satış Nedir? Nasıl Yapılır, Yukarı Adım Kuralı ve BIST 50 Sınırı
 Brüt Takas Nedir? Hangi Hisselere Uygulanır, Yatırımcıyı Nasıl Etkiler?
 Zedur Enerji (ZEDUR) Katılım Endeksine Uygun mu?
 Yünsa (YUNSA) Katılım Endeksine Uygun mu?
 Yükselen Çelik (YKSLN) Katılım Endeksine Uygun mu?
 VBT Yazılım (VBTYZ) Katılım Endeksine Uygun mu?
 Ulusoy Elektrik (ULUSE) Katılım Endeksine Uygun mu?
 Türker Proje Gayrimenkul (TURGG) Katılım Endeksine Uygun mu?
 Vanet Gıda (VANGD) Katılım Endeksine Uygun mu?